每周股票市場研究報告(2025年10月26日-11月1日)
美國股市延續強勁漲勢,主要指數屢創新高,儘管聯邦儲備局(Fed)主席鮑威爾的鷹派言論引發部分波動。標準普爾500指數(S&P 500)上漲約0.7%,納斯達克綜合指數(Nasdaq)漲幅達2.2%,道瓊工業平均指數(Dow Jones)上揚0.8%。大型科技股持續領漲,與小型股明顯分化,後者因經濟不確定性而表現疲軟。關鍵驅動因素包括中美貿易休戰協議帶來的樂觀情緒,以及人工智慧(AI)相關資本支出熱潮;然而,科技巨頭的高額資本支出已侵蝕利潤,投資者開始質疑其可持續性。投資者情緒整體樂觀,受Fed降息預期支撐,但對通脹壓力與貿易風險的擔憂升溫。市場偏好創新成長股,而周期性板塊面臨壓力。詳細分析市場廣度上周市場廣度有所改善,主要指數均錄得正報酬。紐約證券交易所(NYSE)的漲跌股比率顯示,上漲股數量優於下跌股,總成交量約190億股,略低於過去20個交易日的平均值。S&P 500周內觸及新高,累計漲幅0.7%,反映投資者對大盤藍籌股的持續青睞。
納斯達克指數表現更為亮眼,漲幅2.2%,得益於科技股的強勁反彈。道瓊指數漲0.8%,但內部分化明顯,小型股如羅素2000指數(Russell 2000)下跌1.3%,落後成長股。
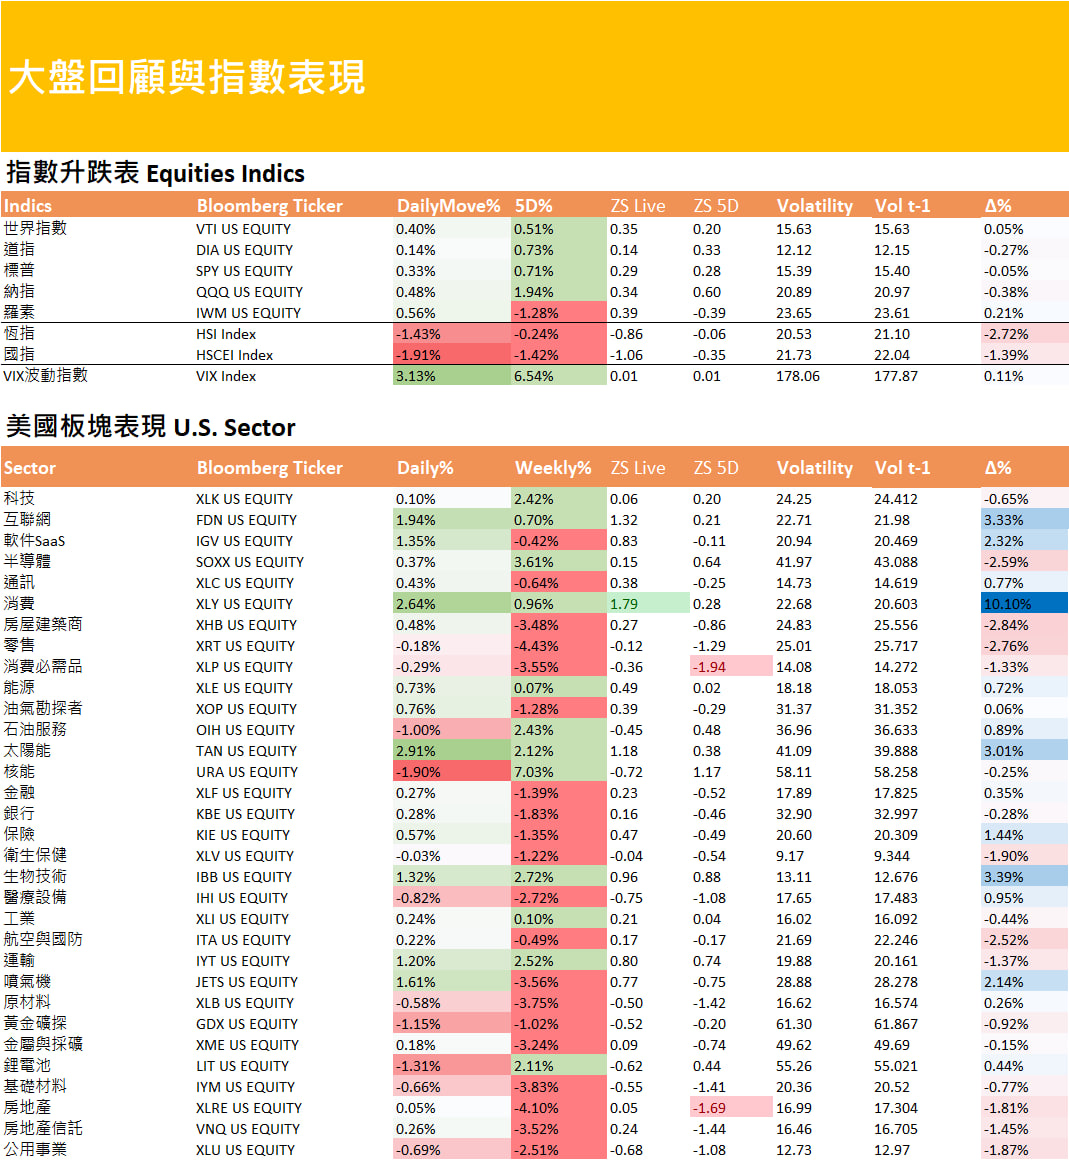
這種分歧凸顯市場對經濟復甦路徑的疑慮,大型股憑藉強勁現金流與AI優勢吸引資金流入,而小型股受貿易與關稅不確定性拖累。板塊輪動板塊輪動方面,科技與消費非必需品板塊領漲,工業板塊亦有亮眼表現。AI晶片、雲端基礎設施等主題持續活躍,推動相關公司股價上漲。例如,MAG7(包括蘋果、微軟、亞馬遜等)受益於第三季度財報超預期,平均漲幅顯著。
ARKK等創新型ETF表現突出,受AI與生物科技推動。然而,資本支出(Capex)問題浮上檯面:科技巨頭的Capex已佔超大型資料中心收入近四分之一,並開始侵蝕利潤。德意志銀行警告,此拋物線式成長難以持續,可能導致投資者對這些「電腦腦」失去興趣。
彭博分析師麥可·卡斯珀指出,科技股市值佔S&P 500達34.7%,但利潤貢獻僅23.7%,差距高於長期平均值;預期明年每股盈餘成長25.4%,但需近40%成長才能平衡。
核能與可再生礦業主題亦受關注,禮來公司(Eli Lilly)在製藥領域因新藥批准而漲勢強勁。相反,小型股與周期性板塊疲弱,投資者偏好盈利穩定的AI創新企業,而非依賴經濟周期的傳統產業。貴金屬方面,黃金與白銀進入回調,白銀跌幅可能更劇烈,
大豆期貨因中美貿易休戰上漲13美分,達15個月高點,但交易員質疑中國履約,漲勢或降溫。 這種輪動反映市場對成長前景的傾斜,資金從價值股轉向成長股。政策與宏觀更新Fed在本周會議宣布降息25個基點,將聯邦基金利率目標區間降至3.75%-4.00%,以支持就業並防範經濟放緩。 然而,鮑威爾在11月1日演講中展現強硬態度,反對過早鬆綁,強調12月降息「並非理所當然」,引發全球利率鷹派調整。 Fed內部分歧加劇,自2019年來首次兩位委員投反對票(一人反對降息,一人主張降50基點),9月點陣圖顯示2025年預測區間達150基點,為十多年最大。
量化緊縮(QT)接近尾聲,或注入更多流動性。政府政策上,中美貿易休戰協議利好美元,中國承諾本季購買1200萬噸大豆,未來三年每年2500萬噸,緩解價格壓力,但關稅與巴西供應仍限漲幅。
美國貿易談判佔上風,斯凱勒·蒙哥馬利·科寧分析指風險溢價下降,對美元與歐洲貨幣有利。
全球因素如地緣政治風險需警惕,但貿易樂觀情緒支撐市場。總體而言,上周市場在Fed寬鬆與貿易休戰雙重助推下維持上行,但Capex擔憂、鷹派基調與貴金屬回調暗示潛在波動。展望未來,11月季節性強勢可期,但需警惕宏觀不確定性對小型股衝擊。建議優先配置盈利強勁的AI科技股,同時監測貿易履約與Fed紀要(11月19日公布),以捕捉成長機會。
=============================================================
The content of this webpage is not an investment advice and does not constitute any offer or solicitation to offer or recommendation of any investment product. It is for general purposes only and does not take into account your individual needs, investment objectives and specific financial circumstances. Investment involves risk. The investor type classification has no relationship with and is not any substitute for the Financial Needs Analysis (the “FNA”) or your risk profiling under the FNA.