這週科技股可能會波動加劇,因為投資者將關注全球市值最大的半導體巨頭 Nvidia 星期3晚公布的季度財報。Nvidia 是華爾街人工智慧(AI)交易的核心
Nvidia 股價自 2022 年 ChatGPT 推出以來已飆升約 1000%,今年以來也漲了近 40%,使其成為首家市值超過 5 兆美元的公司。該股在標普 500 指數及納斯達克 100 指數中占比都很大,因此其股價表現可能帶動整體市場波動。
市場普遍預期 Nvidia本季的每股收益將同比增長約 53.8%,營收達 548 億美元。分析師對其未來表現也越來越樂觀,預計 2027 財年營收可達約 2850 億美元。投資者將密切關注公司對需求和資本開支趨勢的評論,尤其是來自像微軟和亞馬遜等大客戶的數據中心建設動向。
目前市場對於 AI 投資存在「泡沫」擔憂,投資者開始要求更實際的盈利證明和現金流。除了 Nvidia,本週還有零售巨頭沃爾瑪和家得寶的財報公布,另外還將發布之前因政府關門而延遲的經濟數據。
儘管本月科技股表現不佳,但醫療、材料和金融等行業仍有不錯的漲幅,顯示投資者認識到 AI 並不是唯一的投資方向! (可愛將哥也有提及到的醫療ETF 流入)
這對投資者來說,意味著下周要密切關注 Nvidia 的財報及市場反應,調整對科技股和整體市場的風險管理
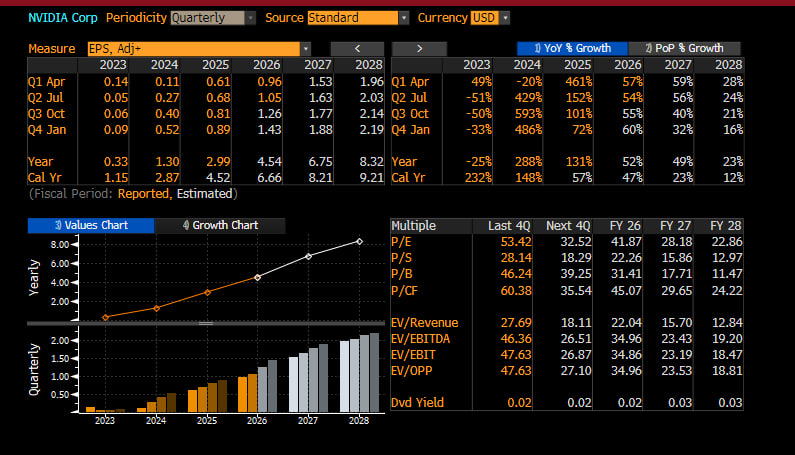
彭博顯示了 NVDA
1. 每股盈餘(EPS)增長預期強勁
2024~2025 年 EPS 年增長極高,例如 2024 年預估年 EPS 是 1.30(2023 年僅 0.33),2025 年更跳升至 2.99。
2027~2028 年增速顯著放緩,意味市場已預期成長高峰在 2025~2026 年。
2. 年增率與季度增速
2024 年全年 EPS 與前一年比較,年增率高達 288%,2025 年仍有 130%,之後大幅降至雙位數(例如 2027 年 23%、2028 年 22%)。
季度變動也非常劇烈,反映短期內市場對 AI 熱潮帶來的巨大期待。
3. 估值(Multiples)快速收斂
P/E(本益比)在 2024 財年為 53.24×,但往後預計迅速下降:2026 年 28.96×、2028 年 17.95×。
類似地,P/S、EV/EBITDA 等其他估值指標也逐年降低,代表分析師預期公司盈利急速成長,股價相對於盈利的溢價將收斂到更合理水準。
4. 市場關注點
估值消化速度非常快,若實際營收、獲利低於市場高增長預期,股價可能會劇烈波動。
2025~2026 年是公司盈利跳躍期,之後進入明顯放緩,因此這段期間財報指導與產業趨勢非常關鍵。後續需特別留意營收/獲利是否如預期爆發,否則高估值有修正風險。
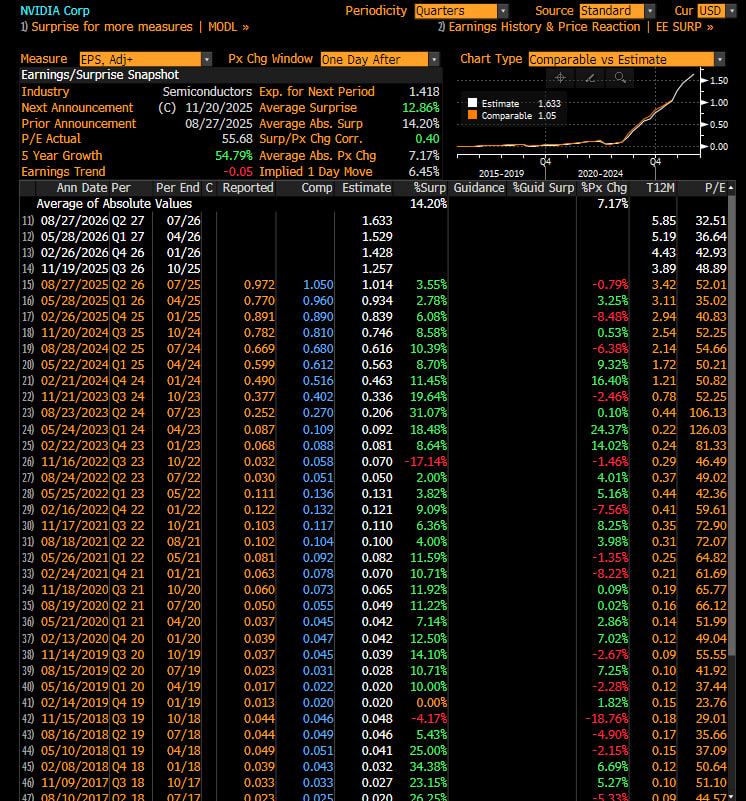
NVIDIA 每次財報公布後的驚喜與股價反應
1. 財報公布後的股價波動(Post-Earnings Move)
左上角「Average Abs. Surp/Px Chg Corr.」下方標註,NVIDIA 自 2017 以來,財報公布後隔天的股價平均單日絕對變動(Average Abs. Px Chg)為 7.17%。這意味著每當 NVIDIA 公布盈餘後,市場通常會有劇烈反應,平均漲跌幅達 7% 以上。
「Average Surprise」顯示財報盈餘通常超過市場預期,近期平均盈餘驚喜高達 12.86%。
優異的盈餘表現常常驅動股價短線暴漲,而若有負面驚喜(如 2023 Q4),則會出現急跌。
整體來看,NVIDIA 近年幾乎每次都交出亮眼成績單,導致盤後和隔天開盤有極大漲幅。
進入 2025~2026 年市場對其期待更高,若盈餘驚喜無法維持、股價將有較大下修風險。
基本面分析總結
Nvidia 最新的 GB300 AI 伺服器與新一代 Rubin 晶片需求非常強勁,公司掌握高度能見度的成長動能,帶動未來幾季及幾年業績持續增長。
1. 業績展望強勁
GB300 伺服器、Rubin 晶片帶來多季增長,雲端巨頭(hyperscaler)資本支出持續提高,2025 年下半年將增至 270 億美元,2026 年可達 900 億美元,顯示主力產業需求非常強。
公司預期 Blackwell/Rubin 晶片累積營收到 2026 年可達 5000 億美元,遠超市場預期,並且除了雲服務商以外,其他政府單位、企業與汽車應用都在積極採用,營收來源更分散。
2. 中國市場影響有限
受到美中政策影響,中國市場需求受限,但非雲端的政府和大型企業需求可以抵銷中國業務的下降。
3. 毛利率繼續擴張
新產品良率提升,毛利率目標維持在 70% 以上,網路產品(如 NVLink, Spectrum-X)動能強勁,提升營運效率與獲利能力。
4. 投資者行動建議
Nvidia 財報預計將優於市場預期,未來幾季靠新產品及雲端、高階基礎建設帶動持續高增長。
即使中國市場下滑,其全球其它領域營收補強力道充分,支撐公司業績。
毛利率持續擴張,財報更新有望再提升市場信心。
期權分析
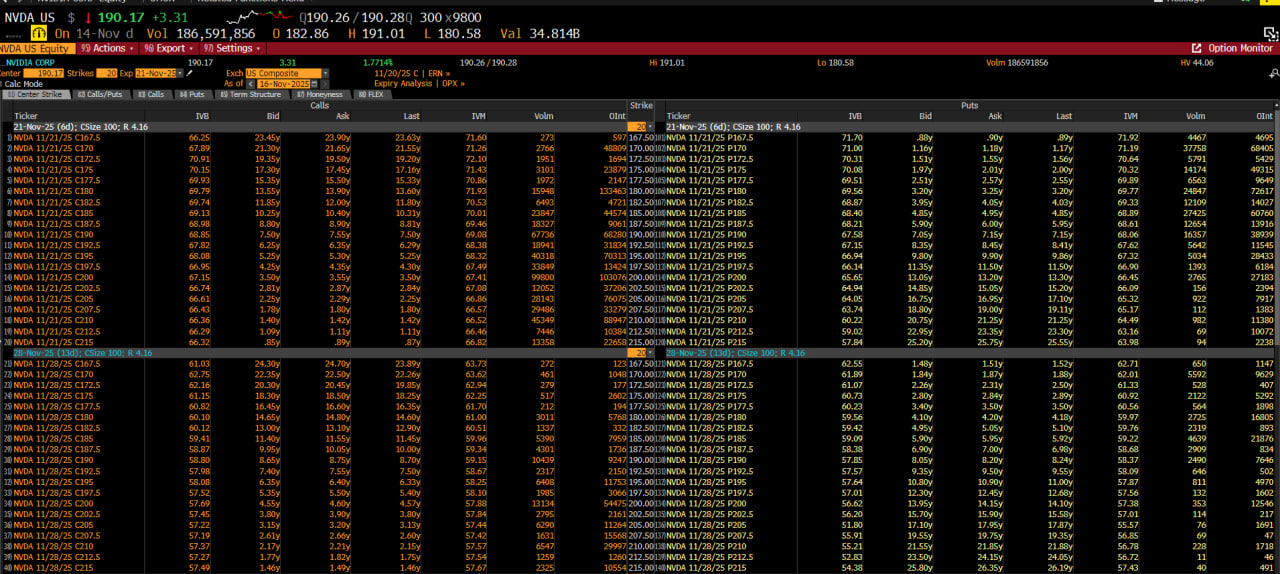
21-Nov-25 期權(本週五到期)
Call 重注位(未平倉量最高):
190 Strike:133,463 張
195 Strike:68,820 張
200 Strike:49,846 張
185 Strike:47,214 張
上述數字顯示 190 附近有非常多看漲單,主要押注業績會促使股價站穩或突破 190 元關口。
Put 重注位(未平倉量最高):
180 Strike:72,617 張
185 Strike:60,706 張
175 Strike:49,415 張
170 Strike:48,056 張
可以看出 180~185 為最大支撐區,空方防守集中於此一帶,一旦跌破支撐恐有較大回檔。
28-Nov-25 期權(下週五到期)
Call 重注位(未平倉量最高):
190 Strike:21,876 張
185 Strike:19,376 張
195 Strike:10,439 張
180、200 Strike 分別也有一定水位(8,785、7,953 張)
同樣主力押注在 185~195 範圍,偏多頭部位。
Put 重注位(未平倉量最高):
180 Strike:24,870 張
185 Strike:22,986 張
175 Strike:16,893 張
190 Strike:11,886 張
支撐關鍵落在 180~185,下週空方防禦仍相對強勁。
無論本週還是下週,最大未平倉量都集中於 190 call 和 180~185 put,顯示期權參與者認為 Nvidia 短期波動空間以 180~195 為主。
多空交鋒最激烈的區間在 185~190,這也是股價財報後最敏感的點位。
若財報超預期,則資金會推動 195 call 未平倉上移;若利空,180 put 部位可能急增。
圖表分析
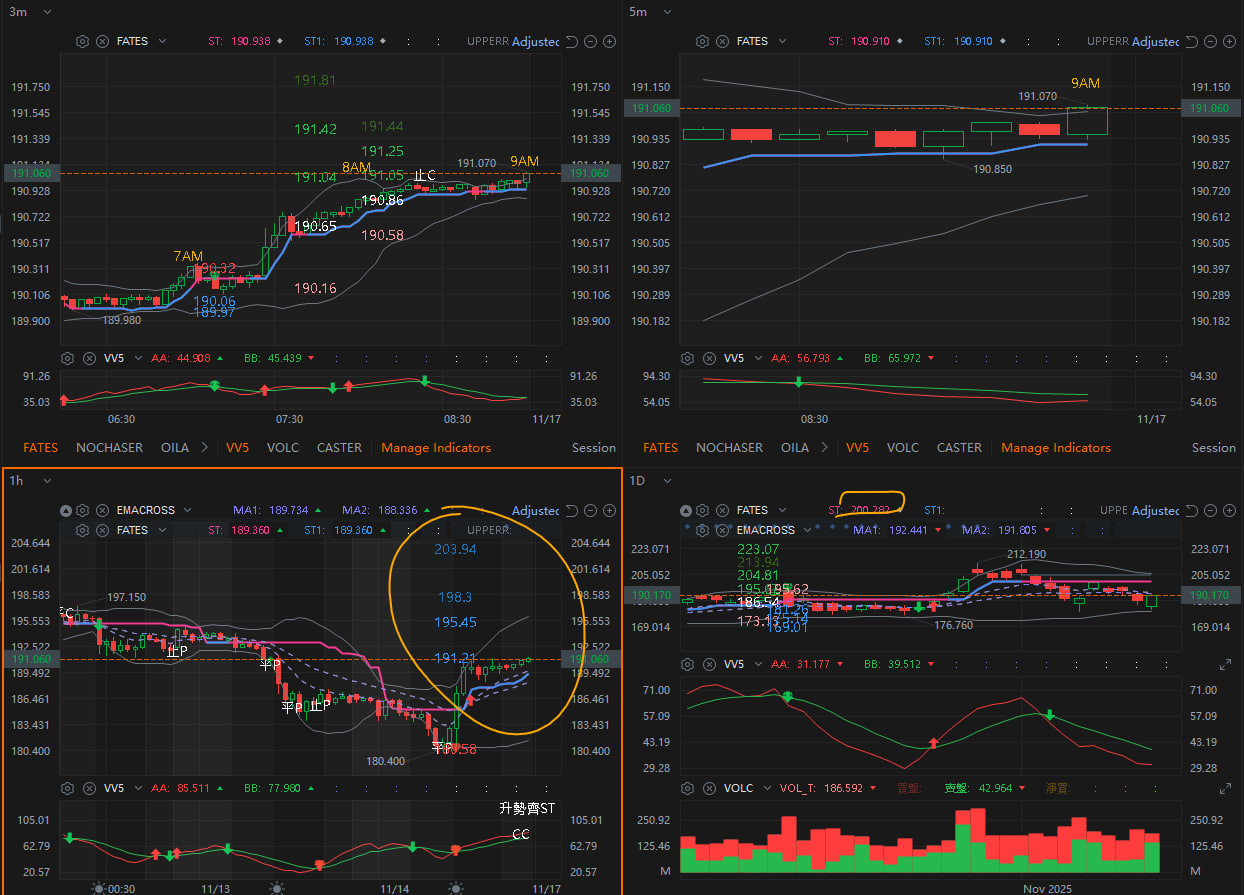
FATE指標反映1H只有向上TP到$203,防守在180 SL(同期權一樣IMPLIED)
牛熊線ST在200,星期5出平P后大彈,下周有望上番ST先出業績, 周初大盤見好轉
本周重點2 - 官方數據更新延遲
-美國就業市場將回歸正常
11月非農就業新增22.7萬人,超出市場預期,失業率輕微上升至4.2%。就業增長主要集中在醫療保健、休閒、住宿和政府行業,零售業受感恩節假期延後影響有所下降。薪資同比增長4%,環比增0.4%,顯示薪資壓力持續強勁!
-官方數據更新延遲:
由於政府關閉,9月以後的經濟數據有顯著延遲。勞工統計局預計於11月20日公布9月非農就業及失業率,11月21日公布薪資數據。這些數據將影響市場對聯準會年底是否降息的預期。
美聯儲利率政策儘管勞動市場顯示強韌,近期幾位聯準會鷹派官員反對12月降息,使市場對減息的機率從三分之二下調約40%。不過,若11月及10月數據顯示就業成長放緩或失業率上升,降息可能重新被市場定價
其他經濟指標包括帝國製造業調查指數基本穩定,消費者物價指數(CPI)呈小幅上升趨勢,加拿大CPI高於目標,工業生產數據及房屋市場指數顯示美國經濟活動存在不確定性。這些指標綜合反映經濟增長動力雖依然存在,但面臨風險!
綜合來看,我們應關注本週即將公布的非農就業和薪資數據,以及聯準會會議紀要中的政策趨勢。數據良好將對美股形成支持。
以下是詳細的每個數據分析
11月17日,星期一
上午8:30
帝國製造業調查
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| 帝國(11月) | 10.0 | 5.8 | 10.7 |
11月份帝國製造業調查指數可能與10月份的10.7基本持平,顯示該地區工廠活動整體穩定或略有成長。就業指數可能仍接近零,顯示非農就業人數整體穩定。調查中的價格指標可能繼續維持在高點。
上午8:30
加拿大消費者物價指數
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| 消費者物價指數(10月) | 0.2% | 0.2% | 0.1% |
10月份的CPI報告可能顯示,整體通膨率仍高於加拿大央行2.0%的目標。我們估計,當月未調整的價格上漲了0.2%,但受到以下因素的限制: 汽油價格下跌 住房成本趨於穩定。有利的基數效應將使總體通膨率降至 2.1%。 9月份為2.4%。。
我們認為風險偏向上行,彭博經濟研究公司專有的Nowcast模型預測年通膨率接近2.25%。鑑於通膨高於目標且風險偏向上行,加拿大央行管理委員會的決定也就不足為奇了。 考慮持有率 在10月29日的會議上(最終 下調25個基點如果數據如預期發展,管理委員會可能在12月10日將隔夜利率維持在2.25%不變。
11月18日,星期二
上午8:30
進口價格指數 (政府重新開放後,發佈時間尚不確定)
由於政府停擺,10月的進口價格報告將連續第二年未能發布。我們估計,與去年同期相比,進口價格基本持平,9月下降0.4%,10月上漲0.1%(未經季節性調整)。剔除石油價格後,自8月以來,價格可能每月上漲約0.2%,顯示非能源商品價格略有走強。
今年大多數進口價格報告都對前幾個月的數據進行了下調,這意味著在恢復發佈時,早期數據可能再次下調。由於這些指數不包括關稅,因此價格沒有下降表明外國生產商並沒有透過降低出口價格來承擔大部分關稅負擔。
上午9:15
工業生產 (政府重新開放後,發佈時間尚不確定)
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| 頭條新聞(十月) | -0.1% | 0.0% | 不適用 |
| 製造業 | -0.1% | 0.1% | 不適用 |
| 容量利用率 | 77.2% | 77.4% | 不適用 |
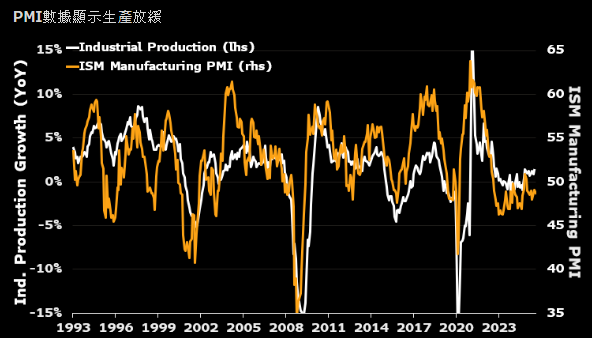
政府停擺可能影響了10月份的資料收集和工業生產測量。我們估計當月生產略有下降。採購經理人指數(PMI)也出現下滑。 產量下降 繼9月份的激增之後, 製造業就業 似乎有所下降。
汽車產量可能放緩,因為 鋁廠發生火災 這影響了福特F-150的供應鏈。電力生產很可能成為10月份報告的關鍵影響因素:儘管數據顯示生產放緩,氣溫也與30年平均水平持平,但產量似乎略高於長期季節性正常水平。
上午10點
NAHB房屋市場指數
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| NAHB(11月) | 38 | 不適用 | 37 |
建商對新建獨棟住宅市場的信心可能延續了近期的良好勢頭,10月份信心指數上升5個百分點,達到4月以來的最高水平。前瞻性指標在10月份也有所改善,包括未來六個月的銷售預期和潛在購屋者的造訪量。
然而,政府停擺可能在 11 月對該國部分地區的經濟活動造成了影響,這給建築商和購屋者都帶來了不確定性。
11月19日,星期三
上午8:30
房屋開工量 (政府重新開放後,發佈時間尚不確定)
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| 房屋開工量(10月) | 1330k | 1328k | 1307k |
| 建築許可證 | 1350k | 不適用 | 不適用 |
政府停擺導致資料缺失,使得人們對住宅建設市場的了解變得模糊。調查數據顯示,市場情緒正在改善。 在房屋建築商中 基於對…的期望 更快的未來銷售。
建築商目前有大量已竣工房屋待售——這對建築活動構成不利因素——但由於市場情緒上升和融資成本下降,10 月份的開工量和許可證發放量可能都有所改善。
下午2點
聯邦公開市場委員會會議紀要
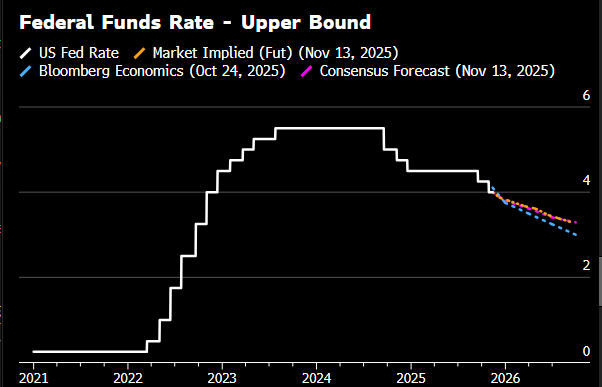
10月聯邦公開市場委員會(FOMC)會議紀錄可能顯示,對於進一步寬鬆政策,各方態度日益謹慎。在10月28日至29日的會議上,官員將利率下調了25個基點,並表示將從12月1日起停止縮減資產負債表規模,以應對銀行儲備金日益減少的跡象。
聯準會主席鮑威爾在記者會上發表了明顯鷹派的言論,並表示「現在越來越多的人認為,或許我們應該至少等待一個週期」。會議紀要很可能反映出這一點,指出「一些」官員認為維持聯邦基金利率不變是有道理的,或者他們原本支持這樣的決定,而9月份持此觀點的官員人數僅為「少數」。即便如此,我們預計政策制定者將在12月再次降息。
11月20日,星期四
上午8:30
月度就業報告
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| 薪資單(9月) | 54k | 5萬 | 22k |
| 失業率 | 4.3% | 4.3% | 4.3% |
彭博經濟研究預計9月非農業就業人數將與美國勞工統計局(BLS)的預測相符。 重新安排於11月20日上映。 ——淨增5.4萬個就業機會。淨招聘人數的成長可能主要來自休閒和酒店業,因為溫和的天氣和夏季股市上漲帶來的財富效應推動了非必需服務支出。
政府部門很可能對工資總額造成了相當大的拖累。大多數選擇川普政府提前退休政策的聯邦員工要到10月才會正式離職,但部分人員可能從9月就開始陸續離職。即便如此,我們預期失業率將穩定在4.3%,因為正如聯準會主席鮑威爾所指出的,非農就業成長的損益平衡點在每月0至5萬人之間。
上午8:30
首次申請失業救濟人數 (政府重新開放後,發佈時間尚不確定)
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| 首次申請失業救濟金(11月15日) | 22.5萬 | 22.5萬 | 不適用 |
隨著政府停擺結束,每週的失業救濟金申請數據有可能公佈,首先公佈的數據將是… 截至9月27日的一周我們一直根據以下數據估算這些數字: 州級數據 根據美國勞工部的數據,截至11月15日當週,失業救濟申請人數可能與我們先前估計的截至11月8日當週的22.6萬人的數據相比變化不大。
上午8:30
費城聯邦儲備銀行商業展望
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| 費城聯邦儲備銀行(11月) | 0.0 | 2.0 | -12.8 |
近期波動較大的費城製造業調查數據可能會從10月36點的跌幅反彈至-12.8。我們預計11月該數據將接近0,顯示該地區的工廠活動基本上穩定。
新訂單分項指數在過去兩個月大幅上漲,將成為衡量未來需求的關鍵指標。就業指標自7月以來每月均有所放緩,但仍保持正成長-我們預計11月將持續保持溫和成長。
上午10點
現有房屋銷售
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| 二手房銷售(10月) | 410萬 | 409萬 | 406萬 |
| (毫米) | 1.0% | 0.7% | 1.5% |
我們估計10月份成屋銷售額成長了1.0%。 抵押貸款利率下降 這可能促進了合約簽訂。我們的模型甚至指出了上行風險,其增幅可能超過9月成屋銷售1.5%的水平。
展望未來,我們目前掌握的數據顯示,由於11月初房屋買賣條件惡化,11月份的房屋銷售將會放緩。 ;(
上午11:00
堪薩斯城聯邦儲備銀行製造業活動
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| 堪薩斯城聯邦儲備銀行(11月) | 7 | 不適用 | 6 |
堪薩斯城聯邦儲備銀行製造業調查可能繼續顯示出溫和改善的跡象。綜合指數在9月和10月有所上升,但仍處於相對較低的水平。
我們預計,根據 10 月的成長幅度,該指標將在 11 月從 6 升至 7——當時大多數月度指數均為正值,只有出口新訂單和平均每週工作時間除外。
11月21日,星期五
上午10點
密西根大學消費者信心指數(最終版)
| BE 估算 | 共識 | 事先的 | |
|---|---|---|---|
| 密西根大學情緒調查(11月) | 50.3 | 50.6 | 50.3 |
11月初,消費者對政府長期停擺的經濟影響日益擔憂,密西根大學消費者信心指數11月初值從10月的53.6降至50.3。我們預計11月終值將維持在這一水準附近。這次長達43天的政府停擺是史上最長的,導致數百萬人的食品援助中斷,數千架航班停飛,聯邦員工超過一個月未領到薪水。
最後...社群內的更新:
-VP浪漫板(所點之處,一點不差的計算,是一種浪漫)
-spx vix 關係圖
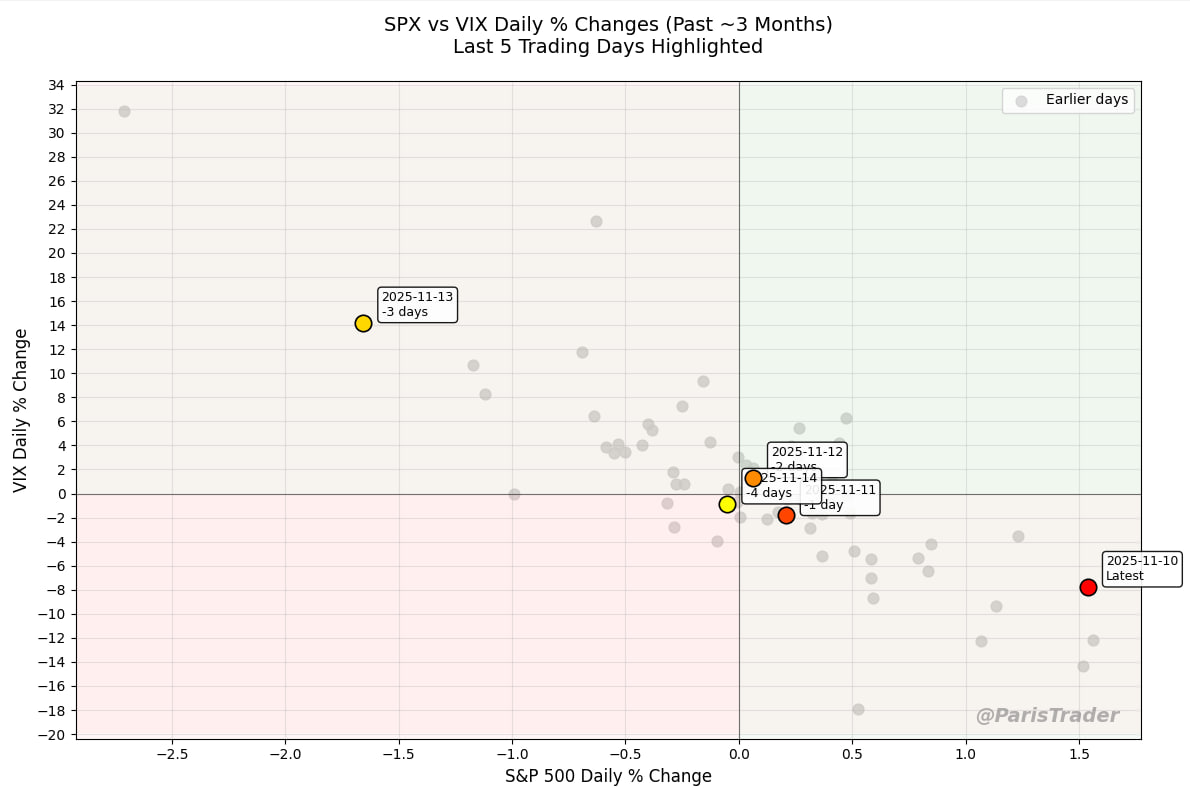
SPX vs VIX關係圖反映上周只有星期4是市場真正恐慌 (左上角離散黃點)
琴日星5市場基本回復正常,沒有再動搖
The content of this webpage is not an investment advice and does not constitute any offer or solicitation to offer or recommendation of any investment product. It is for general purposes only and does not take into account your individual needs, investment objectives and specific financial circumstances. Investment involves risk. The investor type classification has no relationship with and is not any substitute for the Financial Needs Analysis (the “FNA”) or your risk profiling under the FNA.