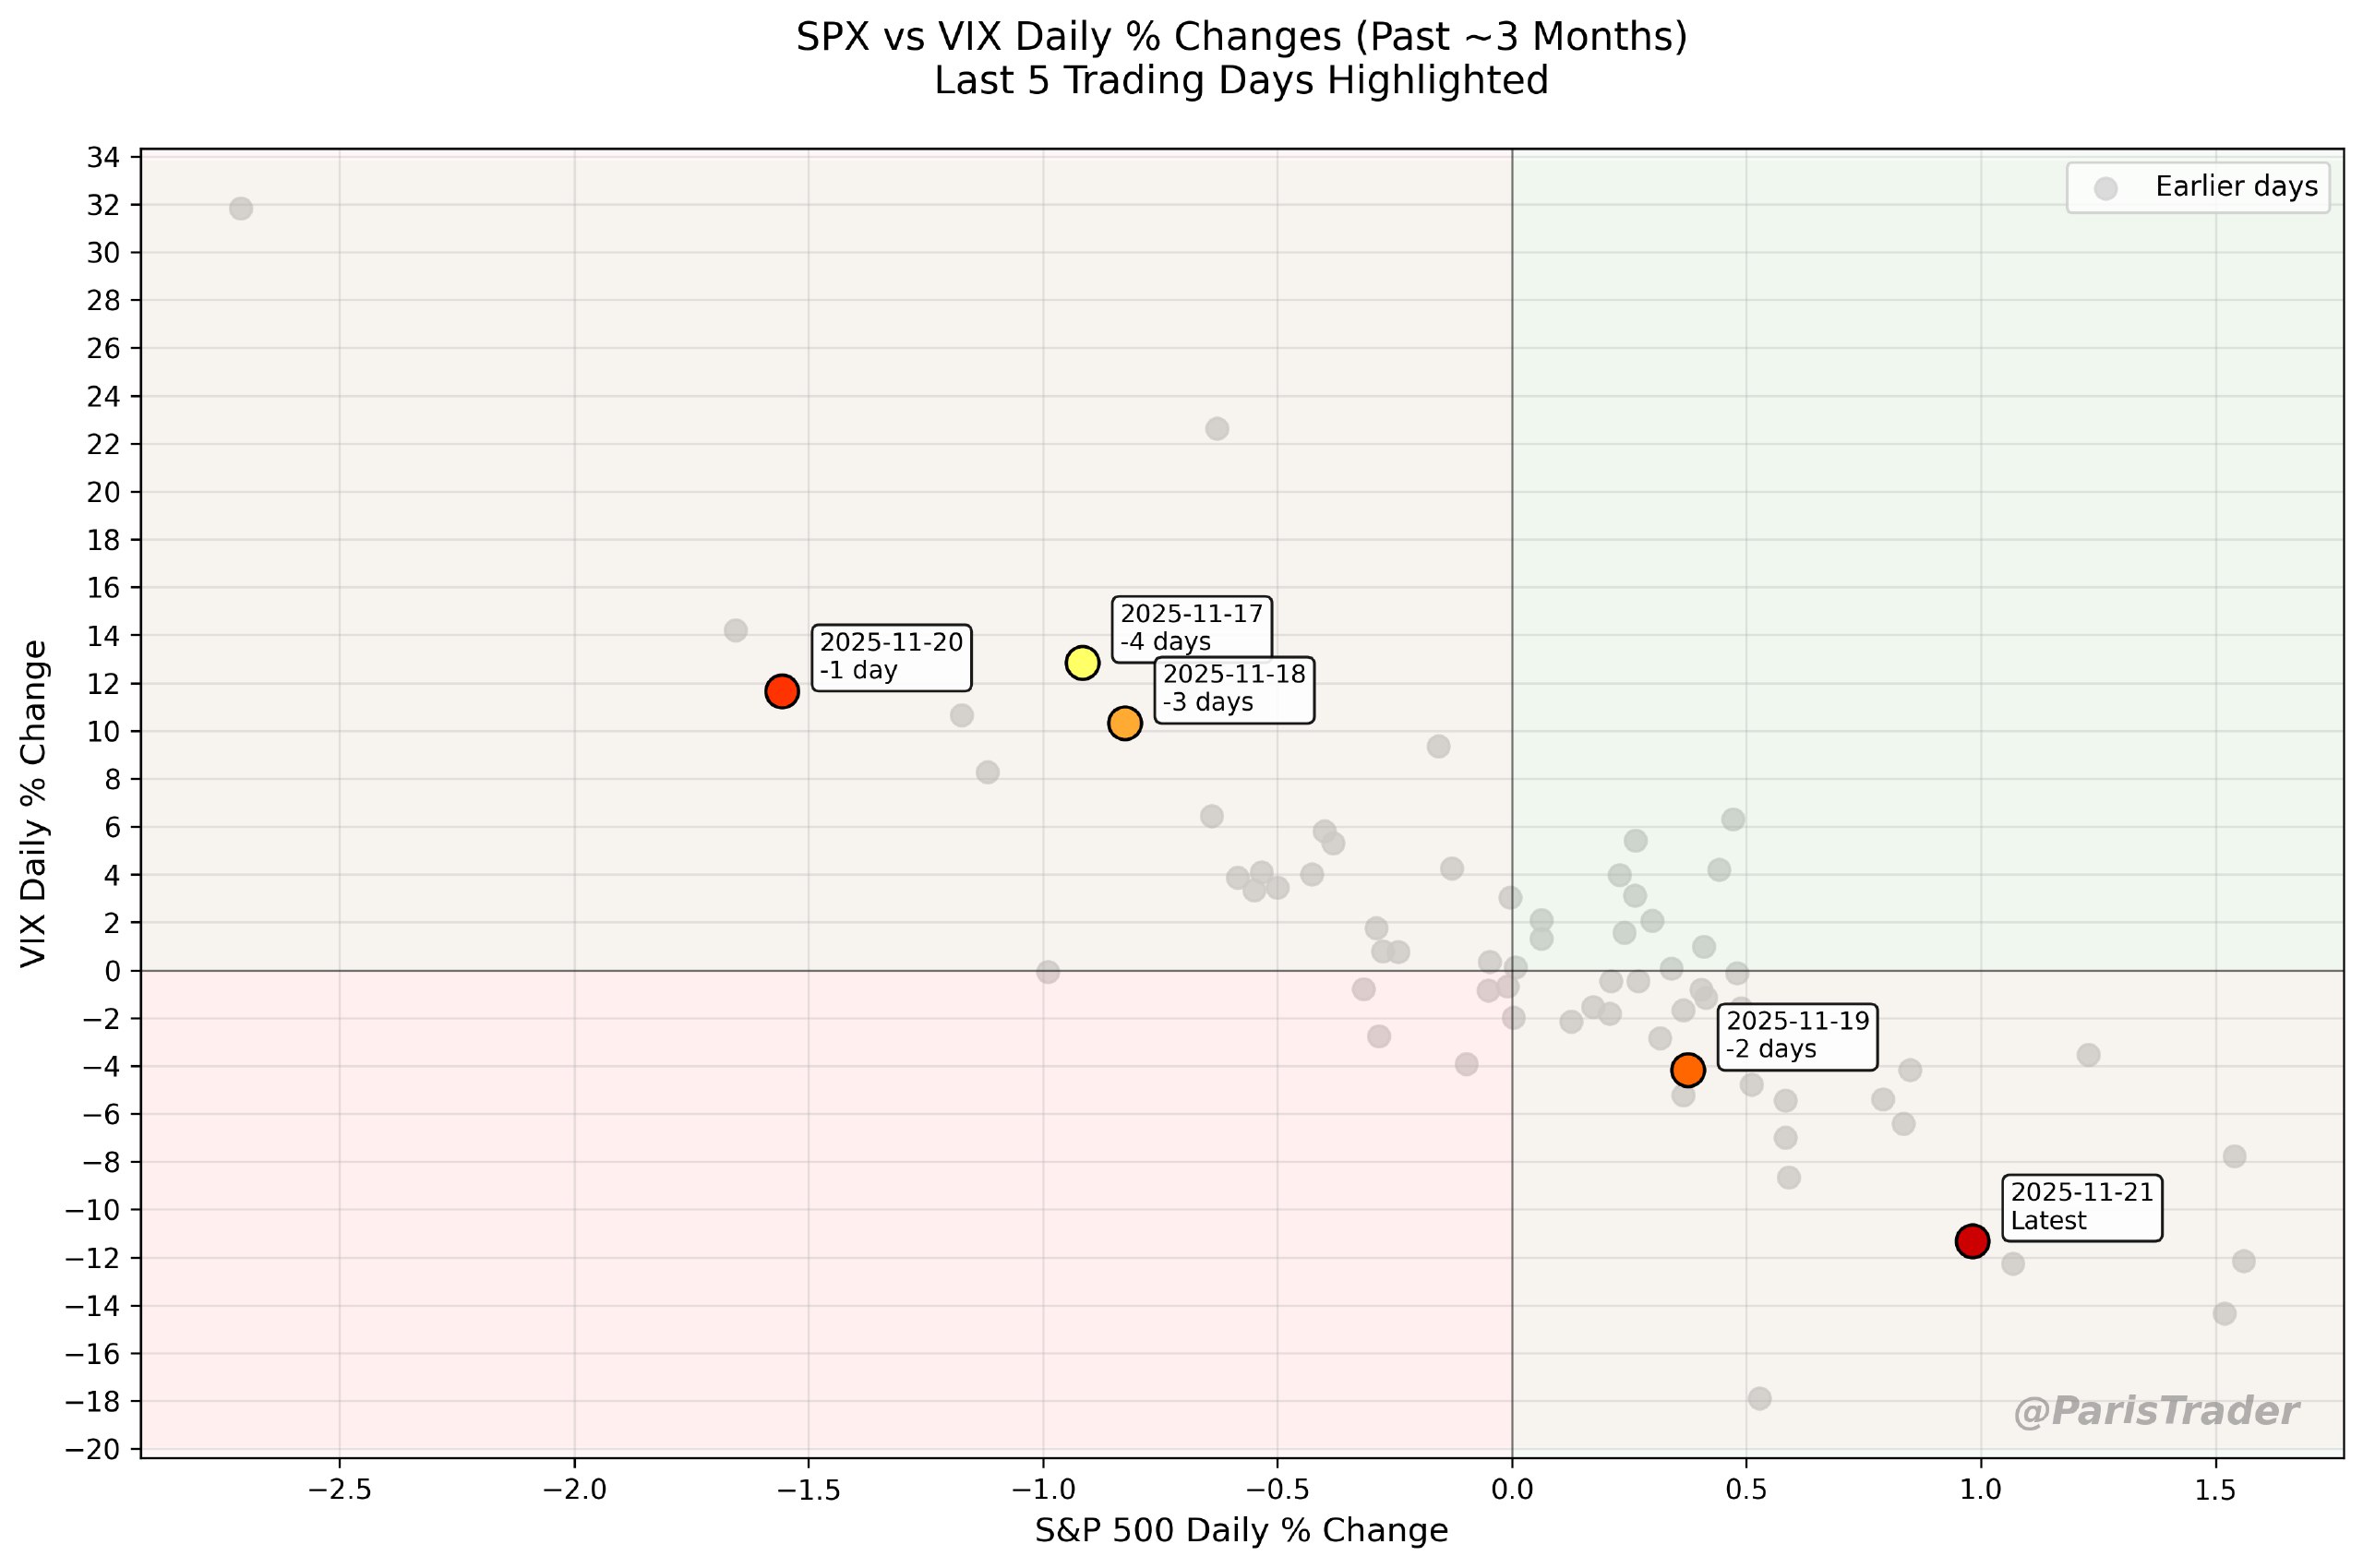
本週風險資產表現疲軟,主要受AI估值疑慮及美聯儲鷹派言論影響。三大美股指數一度較近期高點回落5.5-8.5%,短期技術信號看空,一個月隱含波動率升至月內高點(見我們的spx v.s. vix圖)。Nvidia強勁財報及CEO樂觀評論未能逆轉負面趨勢,投資者質疑AI領軍企業的投資承諾超出其財務與製造能力。若AI擔憂持續,風險資產難以大幅反彈。
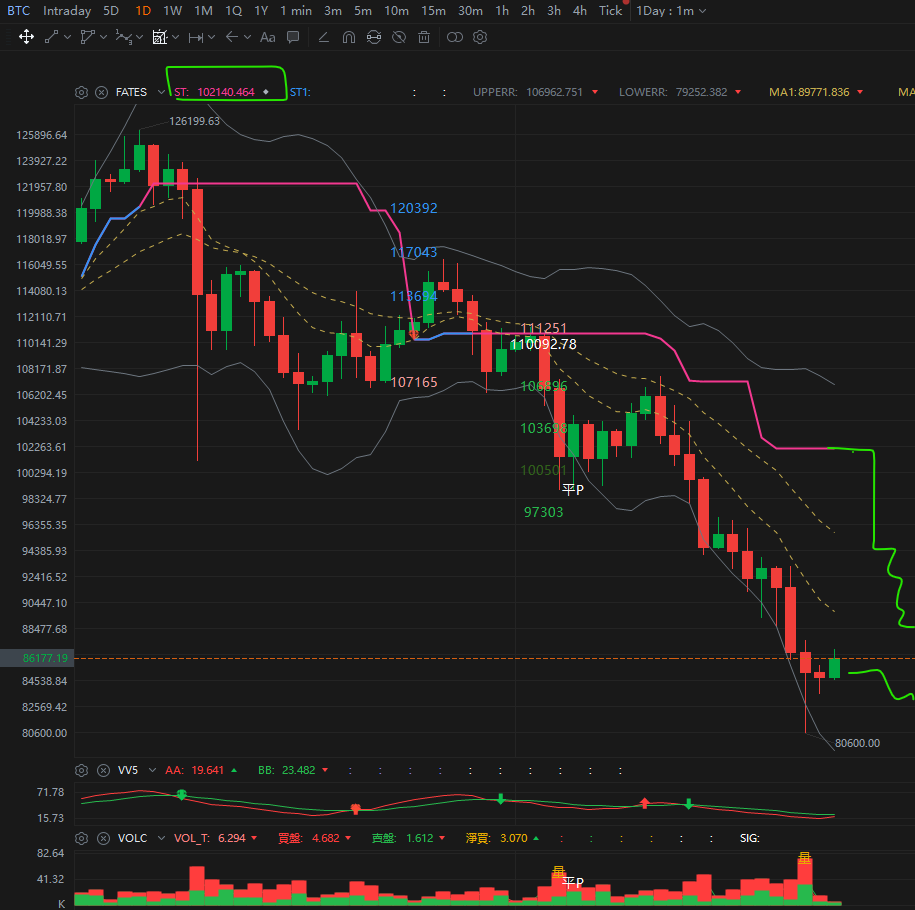
加密貨幣更為慘淡,比特幣跌穿90,000點心理關口大關,最底跌至約83,000美元,較歷史高點126,000美元回落35%,本週重挫18%,為2022年11月中旬以來最差單週表現;11月恐創2022年6月以來最糟月度紀錄。
美聯儲鷹派立場加劇風險厭惡情緒,12月降息機率從90%降至27%。FOMC會議紀要確認鷹派基調,強調數據不清礙進一步寬鬆。下週美國數據日程調整,PCE通脹數據至關重要,若偏軟可提振降息預期並支撐風險情緒;消費者信心指標亦關鍵,可能反映支出疲軟導致第四季GDP成長放緩。
下周會發生什麼事?
聯邦政府資助延至1月30日,關門風險猶存。下週因感恩節假期縮短,週四休市、週五早收,流動性低迷料限制市場波動。貿易緊張與地緣政治為下週變數。美國對外製晶片立場不明,可能對中國出口設限;「Gain AI」法案若通過,將優先國內客戶,或引發中國反制。美斡旋烏俄和平協議雖傾向俄方並遭烏克蘭批評,但可能重啟談判;若進展順利,將提振風險情緒,但壓低黃金(跌向4,000美元,挑戰3,886美元低點)與油價(測試55.60美元五年低點)。若談判破裂,烏克蘭或攻擊俄油氣基礎設施,油價可能反彈。
美元在本週風險厭惡中走強,EUR/USD測試1.1500。歐元區新聞平淡,ECB會議紀要料確認利率暫停,焦點轉向德國通脹數據;無大意外下,2025年最後ECB會議僅形式化。英鎊備受煎熬,11月26日財政大臣Reeves將公布2026年預算,聚焦稅收增加以填補200億英鎊財政缺口。稅負加重可能引發政府危機、推升國債收益率並壓低英鎊;稅負輕微則被視為缺乏決心,同樣不利。GBP/USD恐跌向1.2707低點。BoE12月降息機率82%,預算反應可能加速後續寬鬆。日元持續疲弱,美元/日元觸及157.88,逼近158.66高點及160關卡,干預風險升高。央行行長植田訊號混亂,首相高市宣布1,353億美元刺激計劃;下週東京CPI若上漲或略支撐日元,但難逆轉趨勢。低流動性環境下,央行干預機會增大。周邊貨幣如澳元、紐元、加元本週對美元大跌,下週澳CPI、RBNZ會議及加拿大第三季GDP可望提供反彈機會。澳元最有潛力受益美元弱勢,紐元則最弱,因RBNZ維持積極寬鬆。
總體而言,下週風險情緒取決於美國數據、地緣進展及英國預算;美元弱勢需風險偏好改善及弱數據支撐,和平協議推低油金,但若失敗可逆轉熊市(留意newsfeed real time更新,已修復服務,周一會重啟)
股票可以留意什麼強板塊?
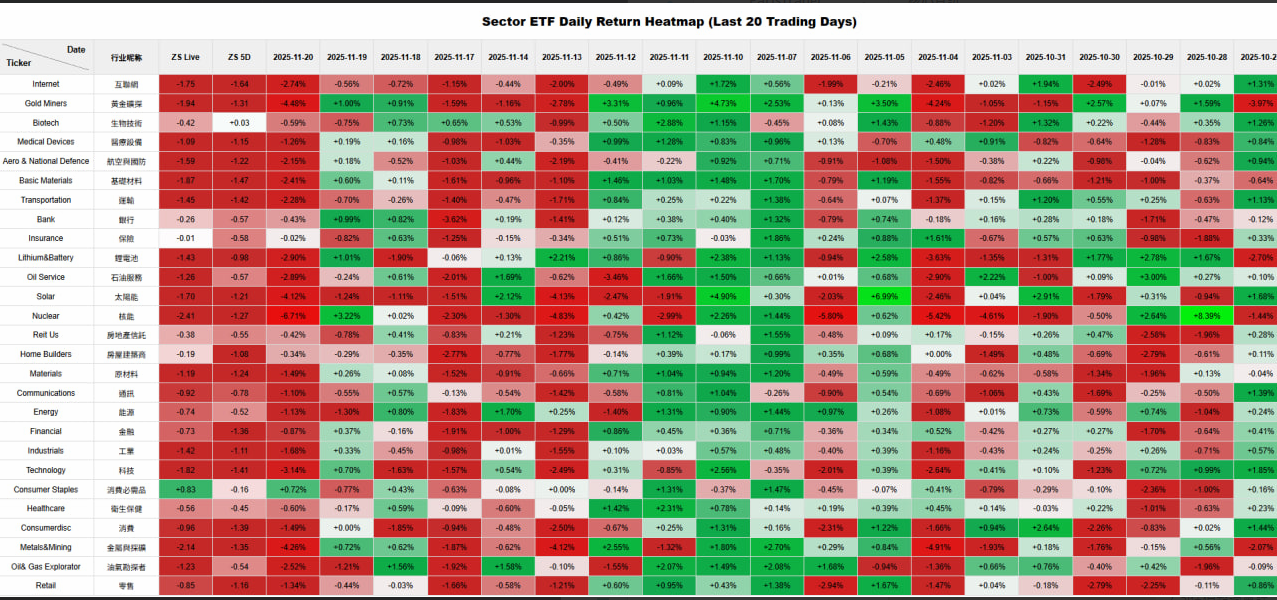
這是星期4的sector peformance matrix. 當天我提及到觀察大跌市時,到底什麼股票仍在漲/微跌
觀察到ZS Live(Z-score live,即當天價格%/年化波動率),可以看到biotech, consumer staples是萬中一點綠)
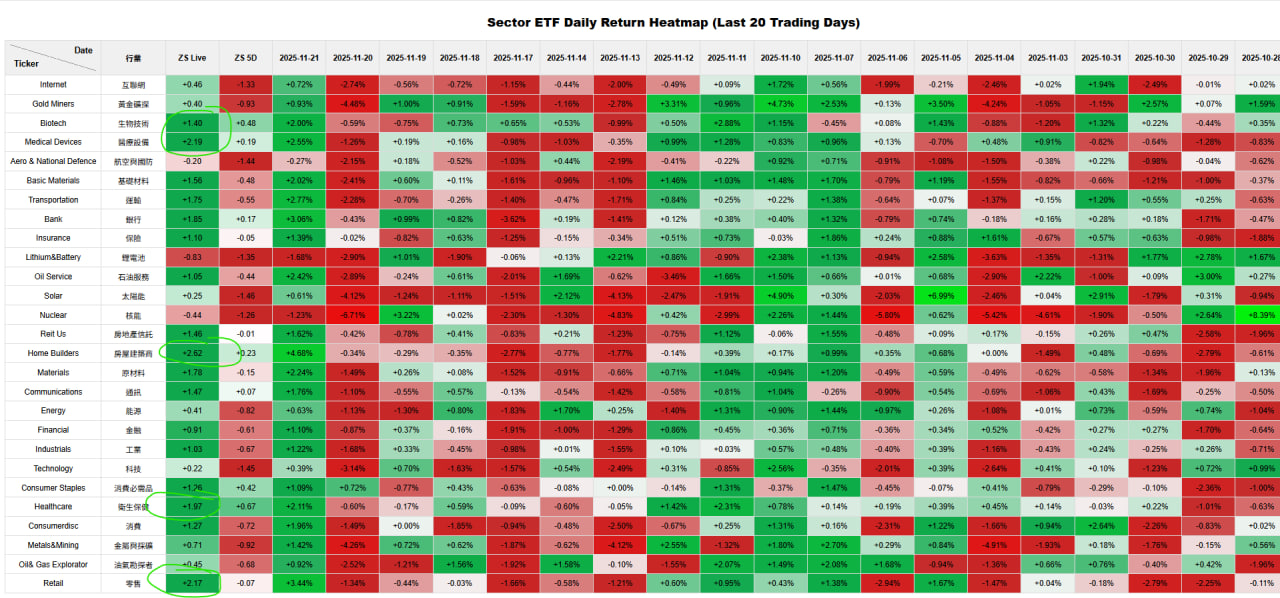
在星期5大市反彈之際,你看到也是傳統經濟板塊最綠,大市見底就是買他們啦
下周重要美股業績
|
公司名稱
|
股票代碼
|
公佈時間
|
預期EPS
|
預期營收
|
預測/期待
|
|---|---|---|---|---|---|
|
Agilent Technologies
|
A
|
AMC
|
$1.58
|
-
|
分析師預期穩健成長,受生命科學需求驅動。
|
|
Keysight Technologies
|
KEYS
|
AMC
|
$1.83
|
-
|
作為測試設備龍頭,預期受益5G和AI投資。
|
|
Zoom Video Communications
|
ZM
|
AMC
|
$1.44
|
-
|
關注遠距工作趨勢,分析師預期用戶成長放緩但利潤改善。
|
|
Semtech
|
SMTC
|
AMC
|
$0.44
|
-
|
IoT晶片需求預期正面。
|
|
Symbotic
|
SYM
|
AMC
|
$0.06
|
-
|
倉儲自動化公司,預期營收成長但盈利壓力大。
|
|
Corporacion America Airports
|
CAAP
|
BMO
|
$0.53
|
-
|
年增488.89%,Zacks預期成長高於產業平均(P/E 13.08 vs. 12.10)。
|
|
BioLineRx
|
BLRX
|
BMO
|
-$0.41
|
-
|
年增85.36%,但上季錯過預期185.71%。
|
|
公司名稱
|
股票代碼
|
公佈時間
|
預期EPS
|
預期營收
|
預測/期待
|
|---|---|---|---|---|---|
|
Best Buy
|
BBY
|
BMO
|
$1.31 (年增4%)
|
$9.59B (年增1.5%)
|
Wedbush預期輕微錯過,因家電和遊戲需求疲軟,但iPhone 17和Switch 2可望提振。
|
|
Dell Technologies
|
DELL
|
AMC
|
$2.48 (年增15.3%)
|
$27.3B (年增12.9%)
|
BofA預期符合預期,邊際彈性強,無DRAM價格影響,全年指引維持。
|
|
Alibaba Group
|
BABA
|
BMO
|
$6.03
|
-
|
關注中國電商復甦和雲端業務。
|
|
Analog Devices
|
ADI
|
BMO
|
$2.24
|
-
|
半導體需求預期穩定。
|
|
Autodesk
|
ADSK
|
AMC
|
$2.50
|
-
|
軟體訂閱成長預期正面。
|
|
HP Inc.
|
HPQ
|
AMC
|
$0.92
|
-
|
PC市場復甦預期帶動。
|
|
NetApp
|
NTAP
|
AMC
|
$1.89
|
-
|
資料儲存需求強勁。
|
|
Workday
|
WDAY
|
AMC
|
$2.17
|
-
|
雲端HR軟體預期持續成長。
|
|
Zscaler
|
ZS
|
AMC
|
$0.86
|
-
|
網路安全需求高,預期營收年增。
|
|
Dick's Sporting Goods
|
DKS
|
BMO
|
$2.70
|
-
|
零售旺季預期樂觀。
|
|
Nio
|
NIO
|
BMO
|
-$1.61
|
-
|
電動車交付預期改善但虧損持續。
|
|
公司名稱
|
股票代碼
|
公佈時間
|
預期EPS
|
預期營收
|
預測/期待
|
|---|---|---|---|---|---|
|
Deere & Co.
|
DE
|
BMO
|
$3.84
|
-
|
農業設備需求預期放緩,受農產品價格影響。
|
|
Li Auto
|
LI
|
BMO
|
$0.70
|
-
|
中國電動車銷售預期強勁。
|